大学院で修士の学位を取り、その研究について国税審議会の「研究の認定」を受けると、税理士試験の試験科目が免除されます。ただし免除されるのは学位を取ったからではありません。認定には単位と論文の二つの基準があり、さらに一部科目合格が前提です。そして最も多くの人がつまずくのは、テーマが「税法に属する科目等に関する研究」と認められるかどうかの線引きです。
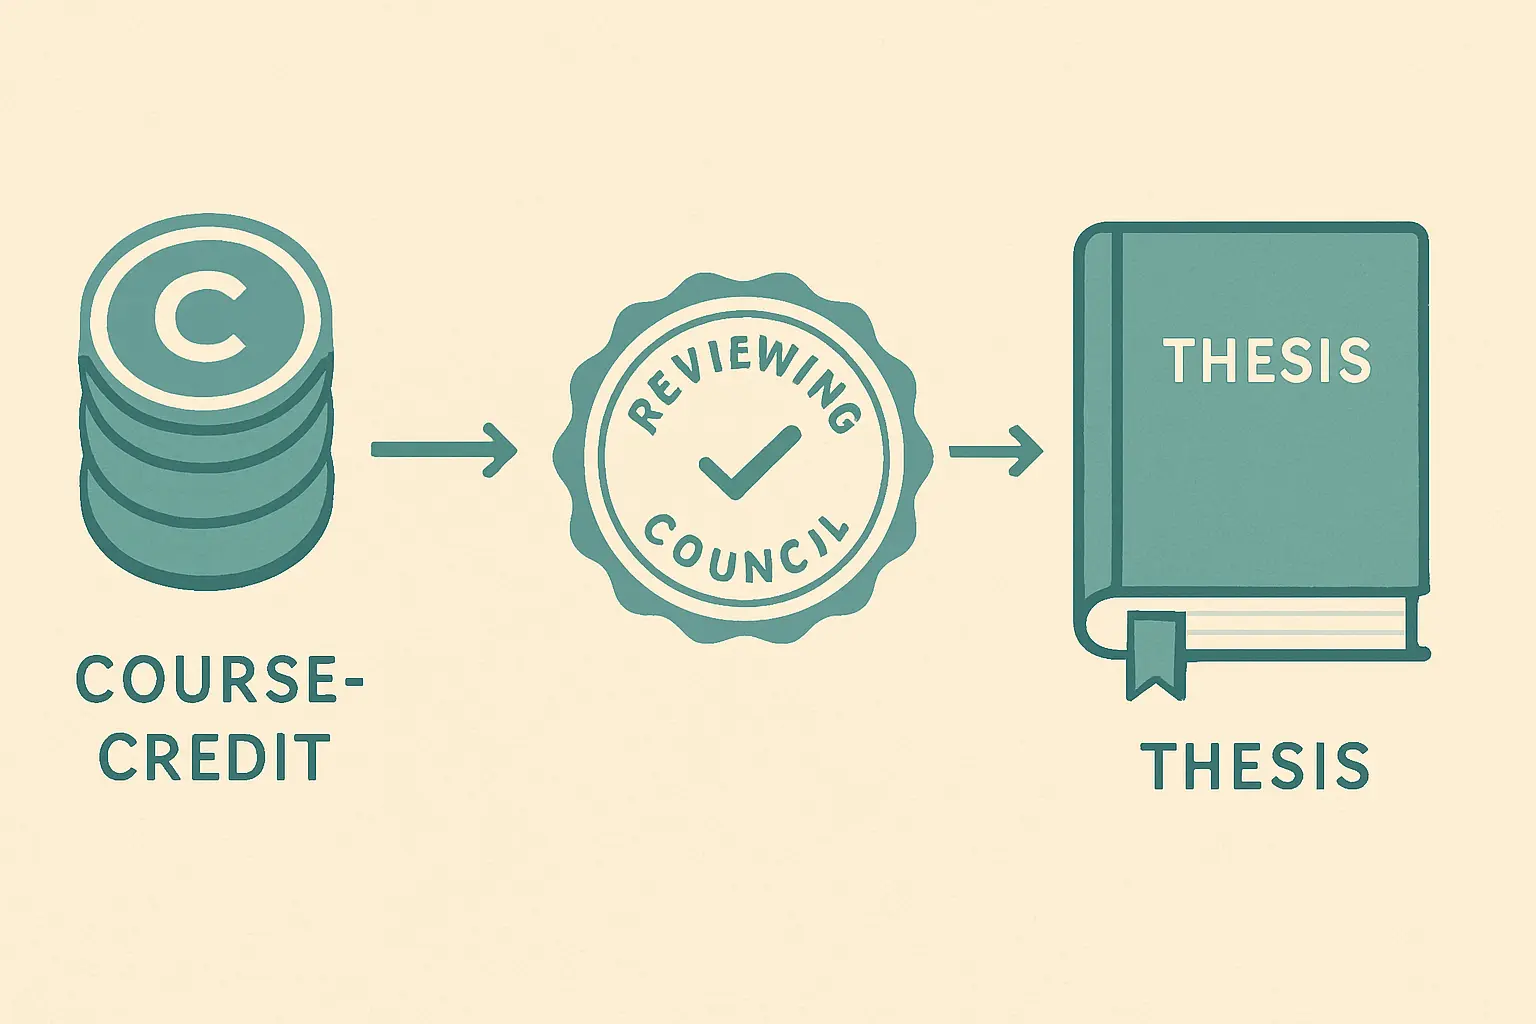
認定の基準は何か?
国税審議会は、平成13年12月25日(2001年)の会長名の公告で認定の基準を定めています。審査は次の二つに該当するかを見たうえで、総合的に判断して行われます。
| 基準 | 内容 |
|---|---|
| 単位の修得 | 申請に係る科目を内容とする単位を4単位以上修得していること |
| 学位論文 | 学位論文、または大学院設置基準第16条に規定する研究の成果が、申請に係る科目に関するものであること |
🔴 この4単位には決定的な除外規定があります。基準は「ただし、学位論文の作成指導に係る演習を受けること又は学位論文の審査及び試験に合格することにより修得する単位は含まない」と明記しています。
これが効く理由は、国税審議会自身が説明しています。大学院によっては学位論文の合格で4単位が与えられるケースや、学位論文の指導そのものが「演習(ゼミ)」名目の4単位になっているケースがあります。そうした単位は数えません。数えるのは「税法」または「会計学」に属する科目等を内容としつつ、直接には論文指導を行わない授業科目で修得した単位だけです。
⚠️ つまり、修了要件を満たしただけでは4単位に届かない設計の大学院がありえます。ゼミ以外に税法の講義科目を4単位ぶん取っているか、入学前に確認してください。なお国税審議会は、修士課程1年目と2年目でそれぞれ演習の単位を修得している場合、1年目の演習が論文指導を行わないものと確認されたときは、その単位をもって4単位と判断するとしています。
単位互換制度で他の大学院で修得した単位や、同じ大学院内の他研究科の講義で修得した単位も、学位を取得した大学院の学則等でその修士課程の修得単位として認められている場合に限り、審査の対象になります。
一部科目合格が要るのはなぜか?
認定申請には、申請する分野の試験科目のうち1科目で満点の60%以上の成績(いわゆる一部科目合格)が必要です。学位だけでは申請できません。
| 申請する分野 | 必要な一部科目合格 |
|---|---|
| 税法に属する科目等 | 所得税法・法人税法・相続税法・消費税法・酒税法・国税徴収法・住民税・事業税・固定資産税のいずれか1科目 |
| 会計学に属する科目等 | 簿記論または財務諸表論のどちらか |
実務上ありがたい緩和が二つあります。第一に、税法分野の一部科目合格は必須科目である所得税法または法人税法以外の科目でも構いません。第二に、一部科目合格した科目と研究の内容が一致している必要はありません。相続税法に合格している人が相続税法の研究で申請することも、別の科目の研究で申請することもできます。
合格の時期も認定申請前であればよく、大学院への進学時期や学位取得時期との前後は問われません。進学してから科目合格を取りにいく順序でも成立します。
どんなテーマなら認定されるのか?
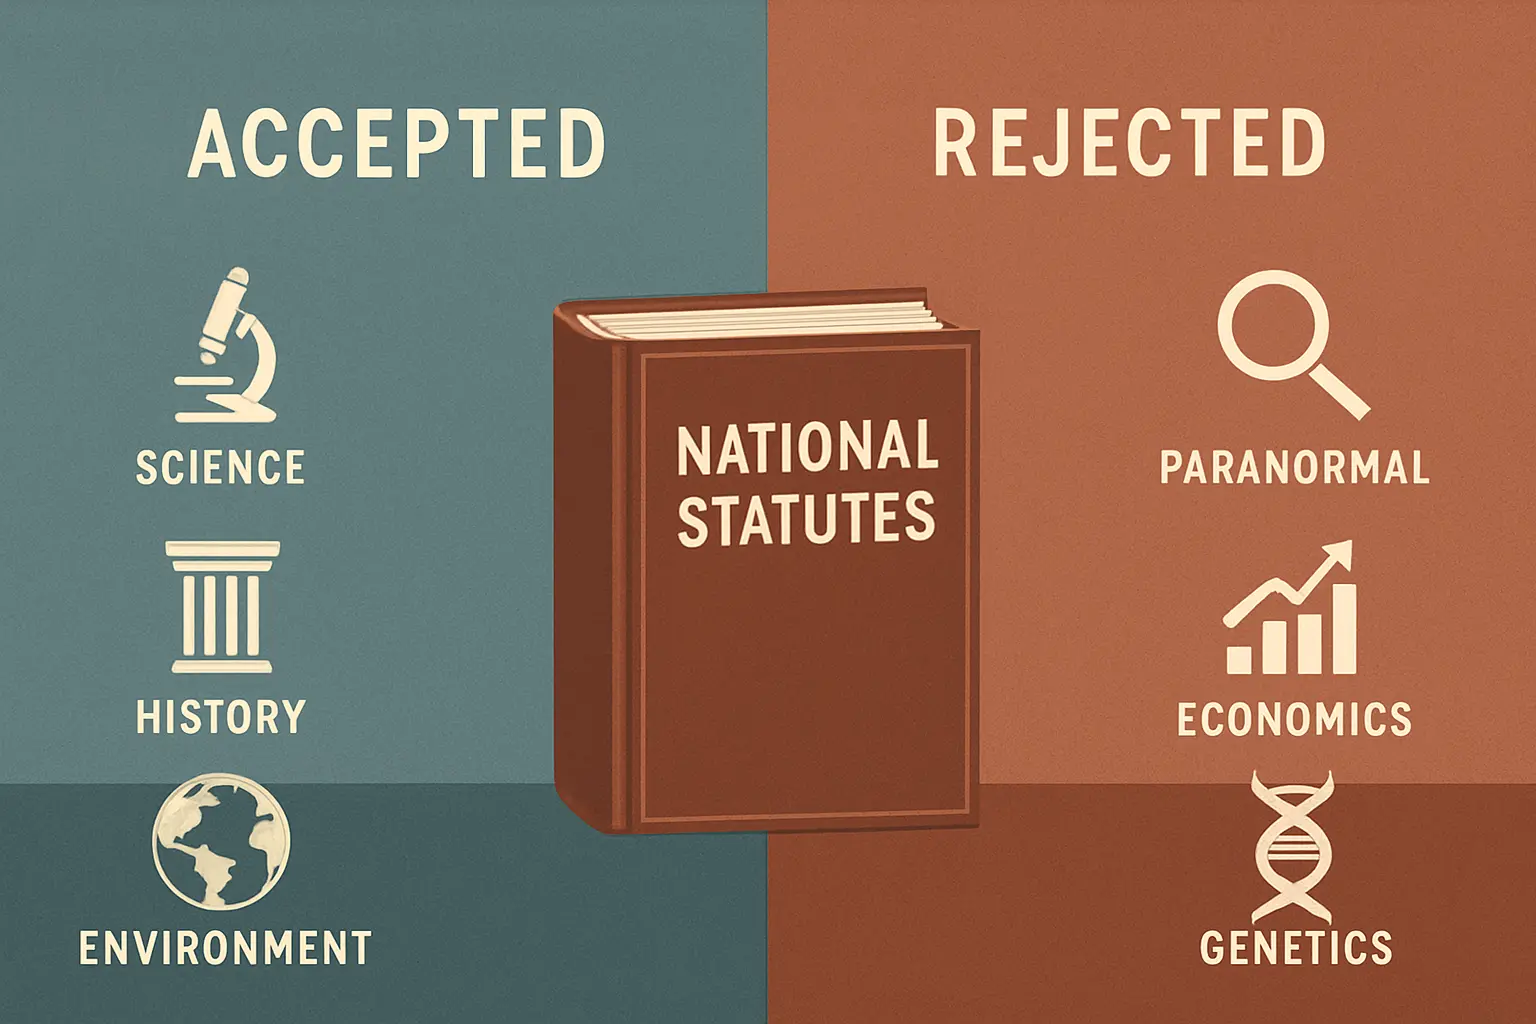
ここが記事の核心であり、2年をかけてから気づくと取り返しがつかない部分です。国税審議会は、認定される研究とされない研究の線引きを具体例つきで示しています。
まず、研究科の名称では決まりません。「認定の適否は、申請者が在籍する研究科等の名称によって一律に決まるものではなく、申請者の研究の内容が税法に属する科目等に関する研究に該当するか否かによって決定されます」——法学研究科でなくても、経済学研究科等で税法の研究をして認定を受ける道はあります。
そのうえで、経済分析・政策研究については条件つきで認められます。
| 研究の性格 | 扱い |
|---|---|
| 租税制度の経済的・政策的側面の研究で、我が国の税法を基礎とし、税法に属する科目等と密接に関連するもの | 該当しうる |
| 数学的処理や統計的処理に主たる関心を置いた研究 | 該当しない |
| 税法以外の法律学(例:民法上の親族・相続制度、金融商品取引法上の有価証券店頭デリバティブ) | 該当しない |
| 税法以外の財政学(例:年金制度、地方自治体への財源委譲) | 該当しない |
| 外国の租税制度、または我が国の過去の租税制度(例:米国所得税法、租庸調) | 該当しない |
🔴 最後の行が最も残酷です。国税審議会は「それに関連する現行の税法が存在するというだけでは、税法を研究対象としているとはいえず、認定の対象となる研究領域には含まれません」と述べています。比較法として米国所得税法を扱う、租税史として過去の制度を扱う——学術的にはまっとうな研究が、この制度では通りません。
⚠️ 相続税法の研究のつもりで民法の親族・相続制度を書いてしまうのは、実際に起きやすい取り違えです。隣接分野が近ければ近いほど危険だと考えてください。テーマの絞り込みそのものの手順は 研究テーマの探し方ステップ2026、法解釈論としての組み立ては 法学部の卒論の書き方2026 の判例研究・法解釈論の型が近い構造です。
なお「税法に属する科目等」のうち財務省令で定めるものは、①税法の試験科目以外の租税に関する法律(関税・とん税・特別とん税を除く)、②外国との租税に関する協定を扱う科目、③これらに類する科目とされ、③には複数の税法を横断的に扱う科目(例:租税法)が該当します。
提出するのは修士論文でなければならないのか?
いいえ。基準は「学位論文又は大学院設置基準第16条に規定する研究の成果」と定めています。国税審議会は「研究の成果」を修士論文に代えて大学院の審査を受けたものと説明し、例としてリサーチペーパーを挙げています。
⚠️ ただし分量には注意が必要です。国税審議会は「当該研究の成果についての分量が極端に少ないなどの理由により、申請者の研究の内容が判断できない場合等には、研究内容の詳細を記した書類の提出を求める」としています。審査するのは読んで判断できるものだけです。
専門職大学院についても道があります。「法務博士(専門職)」または「修士(専門職)」を授与された人も認定を受けられますが、条件は、学位論文の作成にあたり指導教授から研究指導を受け、学位論文の審査及び試験に合格することが「必修」または「選択必修」としての修了要件とされている研究科を修了した際の研究であることです。論文提出が修了要件になっていない課程では、この条件を満たしません。
指導教授については、専門分野そのものは認定基準ではないと明言されています。ただし国税審議会は「論文審査の際の参考といたします」としています。基準ではないが、見られてはいます。
いつ何を決めておくべきか
この制度の怖さは、判定がすべて終わったあとに来ることです。逆算すると、決めるべきことは進学前に寄っています。
- 進学前:ゼミ以外に税法・会計学の講義科目が4単位ぶん取れるかを確認する。カリキュラムの問題であり、入学後には動かせません。
- 進学前後:一部科目合格の計画を立てる。申請前であればよいので、在学中に取る前提でも構いません。
- テーマ決定時:現行の我が国の税法を基礎としているかを、上の表で自己点検する。ここが唯一にして最大の分岐点です。
- 執筆中:指導教授の証明書が必要になることを前提に、指導の記録を残す。
- 修了後:申請手続は、認定によって全科目が免除になる場合とならない場合で異なる。全科目免除にならない場合は、受験申込受付期間内に1科目以上の受験申込みをしたうえでの申請に限られます。
働きながら通う場合の全体像は 社会人大学院ガイド2026、出願時期の逆算は 大学院の出願スケジュール2026 にまとめています。
⚠️ 本記事は国税庁サイトに掲載されている国税審議会のQ&A(平成16年5月10日公表、後に設問追加)に基づく解説です。制度・様式・手続は改正されることがあり、受験資格については令和4年の税理士法改正による見直しも行われています。必ず当該年度の税理士試験受験案内と国税庁の最新情報、および志望する大学院の担当窓口で確認してください。本記事だけで進学や申請の計画を確定させないでください。
論文そのものの水準はどう作るか
認定基準を満たすことと、審査に堪える論文であることは別です。国税審議会は論文を読んで判断します。先行研究の位置づけ、条文解釈の筋道、判例の扱いが弱ければ、テーマが適切でも評価は下がります。
修士論文としての構成は 修士論文の書き方 完全ガイド2026、先行研究の整理は 文献レビューの書き方2026、自分の研究の新規性の示し方は 先行研究のギャップの示し方2026 が使えます。
よくある質問
修士の学位を取れば自動的に科目免除になりますか?
なりません。学位の取得に加えて、その研究が税法に属する科目等または会計学に属する科目等に関するものであるとの国税審議会の認定が必要で、さらに申請する分野の試験科目1科目について満点の60%以上の成績(一部科目合格)が必要です。
認定基準の「4単位」にゼミの単位は数えられますか?
数えられません。基準は、学位論文の作成指導に係る演習を受けることや、学位論文の審査及び試験に合格することにより修得する単位を除外しています。対象になるのは、税法または会計学に属する科目等を内容とし、直接には論文指導を行わない授業科目で修得した単位です。ただし1年目と2年目の演習がある場合、1年目の演習が論文指導を行わないと確認されたときは、その単位が4単位の判断に用いられます。
法学研究科でなくても税法の認定を受けられますか?
受けられます。国税審議会は、認定の適否は在籍する研究科等の名称によって一律に決まるものではなく、研究の内容が税法に属する科目等に関する研究に該当するかによって決定されると説明しています。
米国の税制を比較法として研究しても認定されますか?
認定の対象になりません。国税審議会は、外国の租税制度や我が国の過去の租税制度の研究について、それに関連する現行の税法が存在するというだけでは税法を研究対象としているとはいえず、認定の対象となる研究領域には含まれないとしています。
修士論文ではなくリサーチペーパーでもよいですか?
基準は「学位論文又は大学院設置基準第16条に規定する研究の成果」と定めており、国税審議会は研究の成果を修士論文に代えて大学院の審査を受けたものと説明し、例としてリサーチペーパーを挙げています。ただし分量が極端に少なく研究内容が判断できない場合には、研究内容の詳細を記した書類の提出を求められることがあります。
一部科目合格と研究テーマは同じ科目にすべきですか?
同じである必要はありません。国税審議会は、一部科目合格の科目と研究の内容が異なっていてもよいと明示しています。また税法分野の一部科目合格は、必須科目である所得税法や法人税法以外の科目でも構いません。
2年を賭ける前に、書けるテーマかどうかを固める
この制度で失われるのは受験料ではなく2年間です。そして落ちる原因の多くは筆力ではなく、テーマが認定の枠から外れていたことにあります。構成や論点の並べ方を早い段階で形にして、指導教授に「これは税法の研究として通るか」を具体的に問える状態にしておくことが、いちばん効く保険です。素案の骨格を組み立てる段階では、Tesifyのような下書きツールで章立てを試す方法もあります。
Tesifyがしないこと:あなたの研究をしません。生成された文章はそのまま提出できる完成物ではなく素案です。条文の解釈、判例の評価、先行研究への位置づけは、あなた自身が読んで判断し、書き直す必要があります。この論文は国税審議会が読んで認定の可否を決める書類であり、指導教授の証明書を伴って提出するものです。自分で説明できない議論を提出することは、制度の趣旨——試験合格者と同等の学識と応用能力を備えていると認めること——に正面から反します。AIを使った場合の考え方は 論文でのAI利用の明記のしかた2026 を参照してください。